

Radar de longevidad — 30 de septiembre de 2026: la rapamicina abre una vía de medicina de precisión en APOE4, Vietnam acelera su Silver Economy y la brecha de longevidad obliga a replantear la jubilación


Las noticias más relevantes de este miércoles 30 de septiembre de 2026 muestran una Longevity Economy cada vez más conectada con medicina de precisión, planificación financiera, inteligencia artificial, nuevos modelos de cuidados y políticas públicas. Hoy destacan un pequeño ensayo humano con rapamicina en portadores de APOE4; la estrategia de Vietnam para convertir su rápido envejecimiento en una nueva economía de servicios; datos australianos que revelan diferencias de más de una década en esperanza de vida según situación socioeconómica; una profunda reforma británica de las pensiones vinculada al futuro sistema de cuidados; un nuevo candidato farmacológico diseñado con IA para abordar obesidad preservando músculo; y Madrid convirtiéndose hoy en punto de encuentro de ciencia, inversión y empresas de longevidad.
Rapamicina y APOE4: un pequeño ensayo humano abre una posible vía de prevención personalizada del Alzheimer
La University of Missouri ha destacado hoy los resultados de un ensayo publicado originalmente el 10 de septiembre en Journal of Cerebral Blood Flow & Metabolism. El estudio administró 1 mg diario de rapamicina durante cuatro semanas a 23 adultos cognitivamente sanos de entre 45 y 65 años: nueve portadores de APOE4 y catorce no portadores. Entre quienes tenían APOE4, el flujo sanguíneo cerebral aumentó más de un 15% en varias regiones, mientras que los no portadores no mostraron el mismo cambio. También se observaron modificaciones en perfiles metabólicos, inflamatorios y del microbioma.
La prudencia aquí es esencial. Fue un estudio piloto de un solo brazo, sin grupo placebo y con sólo 23 participantes. No demuestra que la rapamicina prevenga Alzheimer, retrase demencia o mejore memoria, y el fármaco tiene indicaciones médicas y riesgos que hacen inadecuado extrapolar estos datos hacia automedicación. Lo interesante es la dirección científica: APOE4 puede producir alteraciones cerebrovasculares muchos años antes de los síntomas, y el estudio plantea que algunas intervenciones podrían funcionar de manera diferente según el perfil genético.
Impacto para directivos y organizaciones: brain health empieza a evolucionar desde tratamientos universales hacia prevención estratificada por riesgo. Pharma, biotech, clínicas de longevidad, compañías de diagnóstico y aseguradoras pueden acabar combinando genética, flujo cerebral, biomarcadores sanguíneos, cognición y factores vasculares para decidir quién necesita intervención, cuándo y de qué tipo. La oportunidad empresarial está menos en vender “antiaging” genérico y más en construir medicina de precisión para el envejecimiento.
Vietnam prepara una Silver Economy completa: daycare, cuidados comunitarios, IA y nuevos servicios
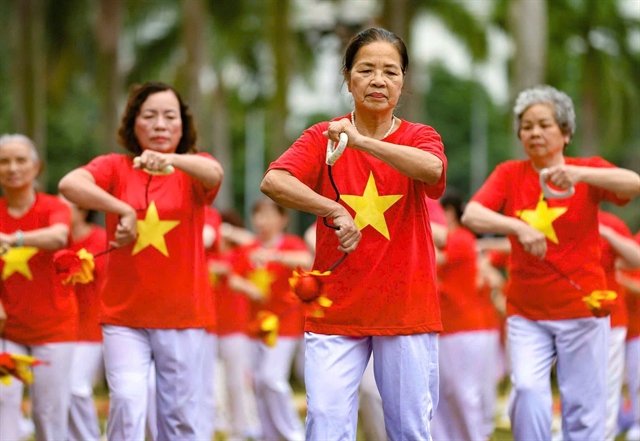
Una de las noticias económicas más reveladoras de hoy procede de Vietnam, que espera que las personas de 65 años o más representen el 14% de la población en 2034 y más del 21% en 2050. El país está acelerando la adaptación de sanidad, protección social, cuidados y servicios ante uno de los procesos de envejecimiento más rápidos de Asia. Más de 2,5 millones de mayores reciben actualmente prestaciones sociales de jubilación, alrededor del 80% dispone de registros de seguimiento sanitario y más del 69% recibe revisiones anuales; sin embargo, sólo aproximadamente el 42% recibió pensiones, prestaciones de seguridad social o subsidios de jubilación social en 2025, por debajo del objetivo del 55%.
El elemento empresarial más interesante es la apuesta por los centros de día como espacio intermedio entre el hogar y la residencia de larga estancia. La propuesta incluye seguimiento sanitario, nutrición, gestión de medicación, ejercicio, rehabilitación y actividades sociales, conectados con home care, healthcare y long-term care. Responsables del sector proponen además utilizar IA, big data y sistemas digitales para anticipar demanda, detectar riesgos y coordinar personas mayores, familias, cuidadores y proveedores.
Impacto para directivos: éste puede ser uno de los modelos más escalables de la Silver Economy global. Millones de personas no necesitarán una residencia completa, pero sí servicios durante determinadas horas, prevención, rehabilitación, compañía y supervisión. Para healthcare, Real Estate, tecnología, seguros y fondos aparece una categoría híbrida con potencial enorme: daycare + home care + prevención + comunidad + tecnología.
Australia demuestra que una misma edad cronológica puede ocultar más de una década de diferencia en longevidad
El nuevo informe Bridging the Longevity Divide, publicado por el Actuaries Institute de Australia, introduce un dato que puede alterar profundamente la industria de pensiones y seguros. Entre hombres de 60 años pertenecientes a los perfiles socioeconómicos más y menos favorecidos analizados existe una diferencia de 11,5 años de esperanza de vida; entre las mujeres, la brecha alcanza 9,1 años. El análisis combina ingresos, propiedad de vivienda, estado civil, localización y otras características socioeconómicas mediante microdatos enlazados de la Australian Bureau of Statistics.
La conclusión es incómoda para muchos productos financieros: diseñar la jubilación utilizando una única esperanza de vida media puede ser una simplificación excesiva. Dos personas que se jubilan el mismo día con 60 o 65 años pueden necesitar financiar periodos de vida radicalmente distintos. El propio instituto propone que esta información influya en calculadoras de pensiones, asesoramiento y productos de renta vitalicia.
Impacto para banca, seguros y empleadores: Financial Longevity entra en una nueva fase. Los productos deberán evolucionar desde “tienes 65 años” hacia cuál es tu riesgo individual de longevidad, integrando salud, patrimonio, vivienda, historial laboral y contexto socioeconómico. Esto abre una enorme oportunidad para modelos actuariales, IA financiera, seguros de dependencia, rentas vitalicias personalizadas y planificación de desacumulación.
Reino Unido modifica su histórica triple garantía de pensiones y conecta jubilación con financiación de cuidados
El Reino Unido acaba de anunciar una reforma de gran alcance de su pension triple lock, que entrará en vigor en 2030-31. Actualmente la pensión estatal aumenta cada año según el mayor valor entre inflación, crecimiento de salarios o 2,5%. Con el nuevo mecanismo continuará protegida frente a inflación y conservará un mínimo del 2,5%, pero el componente salarial funcionará de forma acumulada, evitando que determinados episodios de inflación y salarios produzcan aumentos permanentes posteriores.
El Institute for Fiscal Studies calcula que la antigua triple garantía ha elevado el gasto anual en pensiones unos £16.000 millones en 2026-27 respecto a una indexación basada exclusivamente en salarios. Si el nuevo mecanismo hubiera estado funcionando desde 2010, estima que el gasto actual sería aproximadamente £9.000 millones inferior, aunque la pensión todavía habría aumentado un 6% en términos reales durante ese periodo. El Gobierno británico plantea la reforma dentro de una estrategia más amplia para financiar un National Care Service.
Impacto para organizaciones: la gran discusión política de la longevidad empieza a desplazarse desde “cuánto pagar en pensiones” hacia cómo distribuir recursos entre ingresos, sanidad y cuidados durante vidas mucho más largas. Para aseguradoras, operadores de cuidados, empleadores y gobiernos, pensiones y long-term care dejarán progresivamente de poder diseñarse de manera independiente.
Insilico utiliza IA para atacar uno de los grandes problemas de los tratamientos contra la obesidad: perder peso sin perder músculo
Insilico Medicine ha anunciado hoy ISM1354, un nuevo candidato preclínico de pequeña molécula diseñado mediante su plataforma de inteligencia artificial Chemistry42 para antagonizar el receptor GIP. La estrategia está pensada para combinarse potencialmente con terapias GLP-1 buscando mejorar la pérdida de grasa mientras se protege la masa muscular, una cuestión especialmente relevante en poblaciones de mayor edad por el riesgo de sarcopenia.
Por ahora estamos exclusivamente ante resultados preclínicos. La empresa comunica mejores márgenes de seguridad en determinadas pruebas celulares y animales frente a un compuesto de referencia, pero ISM1354 todavía debe superar toxicología regulatoria y ensayos clínicos antes de que pueda conocerse su eficacia y seguridad en personas. La noticia empresarial está también en la velocidad: Insilico afirma haber nominado 10 candidatos preclínicos durante los primeros nueve meses de 2026 y haber alcanzado aproximadamente US$106 millones de ingresos en el primer semestre; son cifras comunicadas por la propia compañía.
Impacto para pharma y longevidad: el mercado de GLP-1 está evolucionando rápidamente desde “perder kilos” hacia preservar músculo, metabolismo y capacidad funcional durante la pérdida de peso. Para la población +50, ésta puede convertirse en una de las grandes áreas de intersección entre obesidad, sarcopenia y healthy aging. Al mismo tiempo, el caso muestra cómo la IA generativa empieza a medirse por número de moléculas que llegan a desarrollo y no únicamente por capacidad de generar candidatos virtuales.
La clave del día
El mensaje del 30 de septiembre es que la longevidad empieza a dejar atrás el modelo uniforme.
No todos responden igual a un tratamiento: APOE4 puede marcar diferencias. No todos necesitan vivir en una residencia: Vietnam construye modelos intermedios. No todos vivirán los mismos años después de jubilarse: Australia encuentra brechas superiores a una década. No todos los sistemas de pensiones pueden mantener indefinidamente sus reglas actuales: Reino Unido está redistribuyendo recursos hacia cuidados. Y perder peso ya no puede medirse sólo en kilos: preservar músculo y función se convierte en parte del objetivo.
Para directivos y organizaciones, ésta puede ser una de las grandes ideas estratégicas de la próxima década: la Longevity Economy será cada vez más personalizada. Salud, finanzas, vivienda, trabajo y cuidados tendrán que adaptarse no a una edad cronológica, sino a la combinación individual de capacidad, riesgo, patrimonio, genética, estilo de vida y expectativas.
Descubre más desde FIFTIERS
Suscríbete y recibe las últimas entradas en tu correo electrónico.
¿Cuál es tu reacción?